기업이 공장이나 기계에 큰돈을 썼다면 그 금액이 곧바로 손익계산서의 비용으로 잡힐 것처럼 느껴질 수 있습니다. 저도 CAPEX와 감가상각을 공부하기 전에는 ‘현금이 나갔으면 그해 비용 아닌가?’라는 생각이 먼저 들었습니다. 하지만 설비투자는 현금이 나가는 시점과 회계상 비용으로 인식되는 시점이 서로 다를 수 있습니다.
기업이 여러 기간에 걸쳐 사용할 자산을 취득하면 일정 요건을 충족하는 금액은 자산으로 인식되고, 이후 사용기간 동안 감가상각비로 나뉘어 손익계산서에 반영됩니다. 이번 글에서는 설비투자가 세 재무제표에 어떻게 연결되는지, 감가상각이 왜 필요한지, 그리고 CAPEX가 많다는 이유만으로 성장투자라고 판단해도 되는지를 차례대로 살펴보겠습니다.
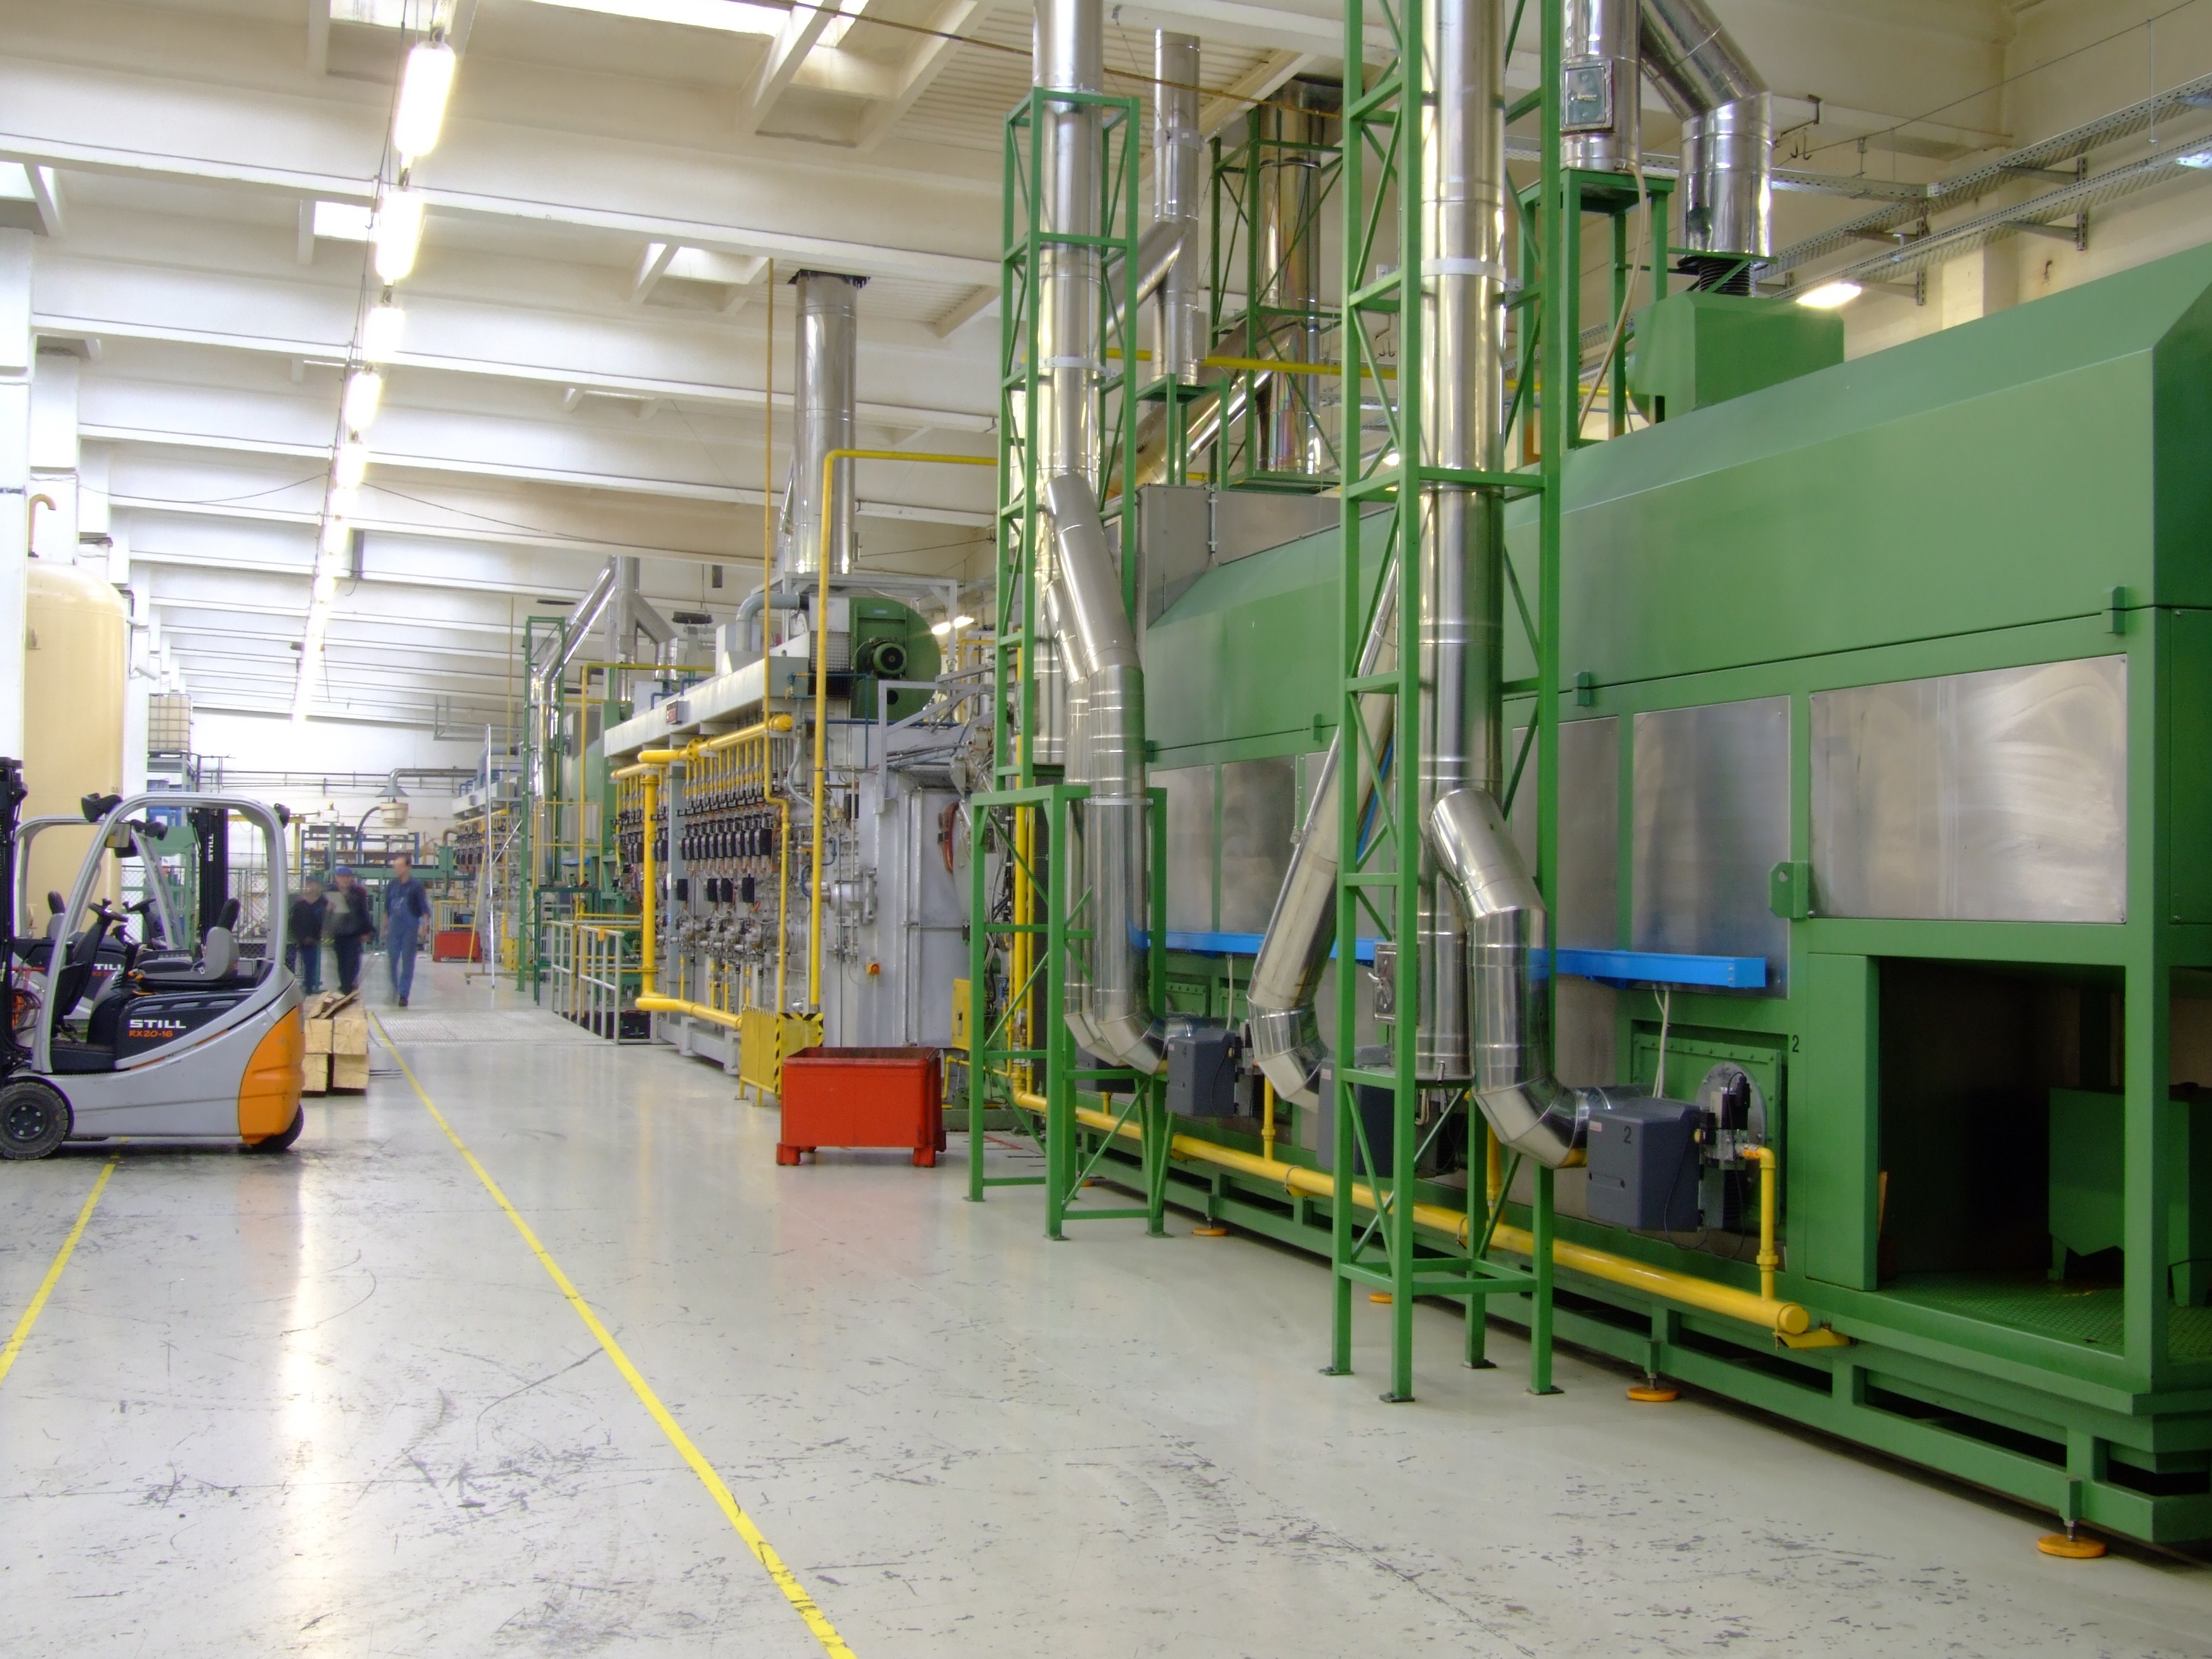
설비투자 CAPEX는 재무제표에 어떻게 반영될까?
CAPEX(Capital Expenditures)는 기업이 건물·공장·기계·장비처럼 여러 기간에 걸쳐 사용할 장기자산을 취득하거나 중요한 개선을 위해 지출하는 자본적 지출을 말합니다. 반대로 일상적인 유지·수선이나 서비스를 위해 발생하는 지출은 보통 발생한 기간의 비용으로 처리됩니다.
중요한 것은 ‘금액이 크면 CAPEX’라는 식으로 판단할 수 없다는 점입니다. IFRS의 IAS 16은 유형자산이 미래 경제적 효익을 가져올 가능성이 높고 원가를 신뢰성 있게 측정할 수 있을 때 자산으로 인식하도록 합니다. 또한 해당 자산은 한 회계기간보다 길게 사용할 것으로 예상되는 유형항목이어야 합니다. 기업 내부에서 중요성에 따라 자본화 금액 기준을 운영할 수는 있지만, 모든 기업에 동일하게 적용되는 하나의 금액선이 있는 것은 아닙니다.
미국 기업의 실제 공시에서도 같은 원리를 확인할 수 있습니다. Parker-Hannifin의 2026년 10-K에서는 자산의 사용기간을 연장하는 개선비용은 자본화하고, 일반적인 유지·수선비는 발생 시 비용으로 처리한다고 설명합니다. 즉 자본화 여부는 단순한 지출 규모보다 그 지출이 어떤 자산을 만들거나 기존 자산의 효익을 늘리는지에 달려 있습니다.
설비를 현금으로 구입하면 현금흐름표에서는 일반적으로 투자활동현금흐름의 유출로 나타나고, 재무상태표에서는 유형자산(PP&E)이 증가합니다. Apple의 2025년 10-K에서도 유형자산 취득에 127억1,500만 달러를 사용했고 이 금액은 투자활동 항목에 기록됐습니다. 같은 해 말 순유형자산은 498억3,400만 달러였습니다.
이 구조를 따라가 보니 CAPEX와 OpEx의 차이를 단순한 회계용어로 외우는 것보다 ‘현금이 어디로 이동했고, 그 지출이 자산으로 남는가’를 먼저 보는 것이 훨씬 이해하기 쉬웠습니다.
- CAPEX는 장기자산 취득·중요한 개선과 관련된 자본적 지출입니다.
- 모든 큰 지출이 자동으로 자본화되는 것은 아닙니다.
- 유지·수선비와 자산의 효익을 늘리는 개선비용은 회계처리가 달라질 수 있습니다.
감가상각은 설비투자 비용을 왜 여러 해에 나눌까?
감가상각(Depreciation)은 유형자산의 취득원가를 예상 사용기간에 걸쳐 체계적으로 비용으로 배분하는 과정입니다. 예를 들어 100억 원짜리 기계를 취득하고 잔존가치가 없으며 5년 동안 정액법으로 감가상각한다고 단순 가정하면, 현금 100억 원은 구입 시점에 이미 나갔지만 손익계산서에는 매년 20억 원씩 감가상각비가 반영됩니다.
이 부분을 공부하면서 가장 명확해진 것은 ‘현금지출’과 ‘비용인식’이 같은 말이 아니라는 점이었습니다. 설비투자 시점에는 현금흐름표의 투자활동에서 현금이 줄어들지만, 그 자산은 여러 해 동안 생산과 서비스에 사용됩니다. 회계에서는 그 사용기간에 맞춰 원가를 비용으로 배분하기 때문에 손익계산서의 비용이 여러 기간에 걸쳐 나타납니다.
Apple은 2025년 10-K에서 유형자산을 원가로 기록하고 정액법으로 감가상각한다고 밝히고 있으며, 2025년 유형자산 감가상각비는 80억 달러였습니다. 같은 해 유형자산 취득 현금지출 127억1,500만 달러와 감가상각비 80억 달러가 서로 다른 숫자인 것만 봐도 CAPEX와 감가상각이 같은 항목이 아니라는 점을 확인할 수 있습니다.
감가상각은 당기에 추가 현금이 빠져나가지 않는 비현금비용이지만 경제적으로 의미 없는 비용은 아닙니다. 감가상각의 출발점에는 과거의 실제 설비투자가 있었고, 사용 중인 자산은 결국 노후화되거나 교체될 수 있습니다. 그래서 EBITDA를 볼 때 감가상각을 다시 더한다고 해서 자본집약적 사업의 설비 부담까지 사라지는 것은 아닙니다.
결국 감가상각을 이해할 때는 ‘현금이 안 나가니 무시한다’가 아니라 ‘과거 CAPEX가 현재 손익에 어떤 속도로 반영되고 있는가’를 보는 편이 더 정확하다고 생각합니다.
성장투자는 CAPEX가 많다는 이유만으로 판단해도 될까?
기업의 CAPEX가 크게 늘면 ‘성장에 투자하고 있다’고 해석하기 쉽습니다. 그러나 CAPEX의 규모만으로 성장투자를 판단하는 것은 위험합니다. 기업은 생산능력을 확대하기 위해 새 공장을 지을 수도 있지만, 노후 설비를 교체하거나 안전·환경 규제에 대응하기 위해 큰돈을 써야 할 수도 있기 때문입니다.
실무에서는 CAPEX를 유지성 투자(Maintenance CapEx)와 성장투자(Growth CapEx)로 나눠 생각하기도 합니다. 유지성 투자는 기존 사업의 생산능력과 운영상태를 유지하기 위한 지출이고, 성장투자는 생산능력 확대·신규시설·신사업 등에 투입되는 자금을 뜻합니다. 다만 이 구분은 GAAP 재무제표에서 모든 기업이 동일한 방식으로 의무 공시하는 표준 항목은 아닙니다. 기업이 IR이나 보충자료에서 자체적으로 구분하기도 하고, 투자자가 사업 내용과 공시를 바탕으로 해석해야 하는 경우도 있습니다.
그래서 CAPEX가 늘었을 때는 금액 자체보다 ‘무엇에 썼는가’를 먼저 확인하는 편이 좋습니다. 신규 생산라인이나 데이터센터 증설처럼 생산능력을 늘리는 투자인지, 기존 설비 교체인지, 기업이 기대하는 경제적 효과는 무엇인지 살펴봐야 합니다. 또한 성장 목적의 CAPEX라고 해도 그 투자가 실제 매출 증가나 더 나은 현금흐름으로 이어진다는 보장은 없습니다.
반대로 CAPEX가 적다고 해서 무조건 효율적인 기업이라는 뜻도 아닙니다. 단기 현금흐름을 좋게 보이게 하면서 필요한 설비 교체를 미루고 있다면 향후 경쟁력이나 생산 안정성에 부담이 생길 수 있습니다. 이번 내용을 정리하면서 CAPEX는 ‘많다·적다’보다 유지에 필요한 돈인지, 미래 성장을 위해 추가로 쓰는 돈인지, 그리고 그 지출이 실제 사업성과로 이어지는지를 함께 보는 것이 더 중요하다고 느꼈습니다.
| 확인 항목 | 재무제표에서 보이는 모습 |
|---|---|
| 설비투자 CAPEX | 주로 투자활동현금흐름의 현금유출, PP&E 증가 |
| 감가상각 | 손익계산서 비용, 누적감가상각을 통해 자산 장부가 감소 |
| 성장투자 여부 | 금액만으로 확정하기 어렵고 공시·IR·투자목적 확인 필요 |
자주 묻는 질문
Q. 설비를 사면 왜 전액을 바로 비용 처리하지 않나요?
A. 여러 기간에 걸쳐 경제적 효익을 제공하는 자산이라면 일정 자산 인식 요건을 충족할 경우 취득원가를 자산으로 기록하고 사용기간 동안 감가상각비로 배분합니다. 현금지출과 손익계산서의 비용인식 시점이 다를 수 있는 이유입니다.
Q. 회사가 정한 금액 기준을 넘으면 무조건 CAPEX인가요?
A. 아닙니다. 기업 내부의 자본화 금액 기준은 실무 편의를 위한 중요성 기준이 될 수 있지만, 지출의 성격과 적용 회계기준의 자산 인식 요건도 함께 충족해야 합니다. 특정 금액 이상이라는 이유만으로 자동 자본화되는 것은 아닙니다.
Q. 감가상각비는 현금이 나가지 않는데 왜 중요한가요?
A. 감가상각이 기록되는 당기에는 추가 현금지출이 없지만 그 자산을 취득할 때 실제 현금이 투입됐습니다. 또한 장기적으로 자산의 교체와 유지가 필요할 수 있으므로 감가상각을 경제적으로 무의미한 비용으로 보기는 어렵습니다.
Q. CAPEX가 많으면 성장주라고 볼 수 있나요?
A. CAPEX에는 생산능력 확장뿐 아니라 기존 설비의 교체·유지나 규제 대응을 위한 투자도 포함될 수 있습니다. 기업의 투자목적과 공시 내용을 확인한 뒤 성장투자인지 판단해야 합니다.
결론
설비투자를 이해할 때 가장 중요한 것은 현금이 나가는 시점과 비용으로 인식되는 시점을 분리해서 보는 것입니다. CAPEX로 취득한 유형자산은 재무상태표에 남고, 실제 현금지출은 투자활동현금흐름에 나타나며, 이후 사용기간 동안 감가상각비가 손익계산서에 반영됩니다.
저에게도 이 구조를 연결해서 보는 것이 CAPEX와 감가상각을 구분하는 가장 쉬운 방법이었습니다. 동시에 자본화된 지출이라고 해서 무조건 좋은 투자라는 뜻도 아니고, 감가상각이 비현금비용이라고 해서 무시해도 되는 것도 아닙니다.
기업을 분석할 때는 CAPEX 총액만 확인하기보다 어떤 자산에 투자했는지, 유지성 투자와 성장투자의 성격을 어떻게 설명하는지, 그 투자가 향후 생산능력·매출·현금흐름으로 이어지는지를 차례대로 확인하는 것이 좋습니다.
[출처 및 참조]
IFRS Foundation, IAS 16 Property, Plant and Equipment
IAS 16 공식자료 보기
Apple Inc., 2025 Form 10-K / U.S. SEC
Apple 2025 10-K 보기
Parker-Hannifin Corporation, 2026 Form 10-K / U.S. SEC
유형자산 회계정책 보기
CapEx vs OpEx explanation / The Finance Storyteller
https://www.youtube.com/watch?v=na4jbAh_vkQ
'시장·경제 > 미국주식·투자 공부' 카테고리의 다른 글
| SBC는 정말 공짜 비용일까? (주식기준보상, 비현금비용, 주식희석) (0) | 2026.09.11 |
|---|---|
| 기업의 보이지 않는 자산은 무엇일까? (영업권, 무형자산, 손상차손) (0) | 2026.09.10 |
| 기업 부채가 많으면 위험할까? (부채비율, 이자비용, 이자보상배율) (0) | 2026.09.09 |
| 미국주식 기초, 처음 시작할 때 알아야 할 것 (미국증시, 투자방법, 위험관리) (0) | 2026.09.05 |
| 운전자본은 왜 중요할까? (매출채권, 재고자산, 운전자본) (0) | 2026.09.05 |


